Domain autoversicherungen-berechnung.de kaufen?
Wir ziehen mit dem Projekt
autoversicherungen-berechnung.de um.
Sind Sie am Kauf der Domain
autoversicherungen-berechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autoversicherungen-berechnung.de kaufen?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
Gibt es irgendwo Tabellen bzw. Statistiken mit aktuell ungeklärten Mordfällen (Cold Cases) in Deutschland?
Ja, es gibt verschiedene Quellen, die Informationen über ungeklärte Mordfälle in Deutschland bereitstellen. Eine Möglichkeit ist die Website der Polizei, auf der oft Informationen zu aktuellen Cold Cases veröffentlicht werden. Es gibt auch private Initiativen und Organisationen, die sich mit der Aufklärung von Cold Cases beschäftigen und Informationen darüber bereitstellen. **
Ähnliche Suchbegriffe für Statistiken und Tabellen
Top-Angebote
Produkte zum Begriff Statistiken und Tabellen:
-
Bauphysikalische Formeln und Tabellen, Fachbücher von Peter Schmidt, Saskia WindhausenDie Bauphysik spielt in Ausbildung und Praxis des Bauingenieurwesens eine immer grössere Rolle. Bauphysikalische Überlegungen - insbesondere zum Wärme-, Schall- und Feuchteschutz - fliessen heute bereits in der Entwurfsphase in Baukonstruktion und Architektur ein. Zur sicheren und schnellen Ermittlung rechnerischer Nachweise ist die Kenntnis des zugehörigen Normen- und Regelwerkes für alle Praktiker und Studierenden unerlässlich. Mit diesem Standardwerk der Bauphysik erhalten Sie - sei es als Praktiker oder Studierender - die erforderlichen Grundlagen zur Erstellung rechnerischer Nachweise im Wärme-, Feuchte- und Schallschutz entsprechend den Anforderungen der aktuellen Normen, Verordnungen und Richtlinien. Neben der Darstellung der erforderlichen Grundlagen, Begriffe und Kennwerte sowie der Berechnungen nach den einschlägigen Normen enthält das Werk einen Anhang mit über 100 Tabellen.56,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
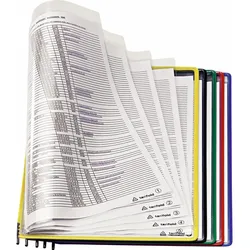
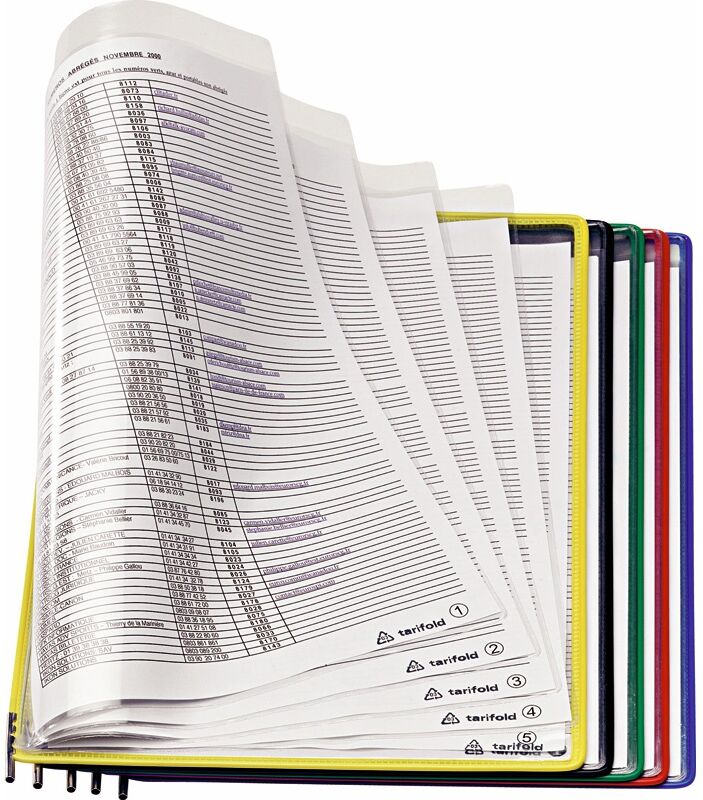
Tarifold Selbständige Tabellen - 5 Blätter5-Blatt-Hängetabellen im A4-Format jede Tabelle enthält 5 PVC-Taschen erweitert die Kapazität der Taschen in einen Halter mit 10 Taschen können Sie bis zu 100 Blätter einlegen Farbe - Mix Packung 5 Stk. Tabellen88,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SIRADOS Zeitwert-Tabellen Ausbau, FachbücherDas Fachbuch "SIRADOS Zeitwert-Tabellen Ausbau" bietet eine umfassende Sammlung von vorberechneten Arbeitszeitwerten, die für die Angebotskalkulation im Bauwesen von entscheidender Bedeutung sind. Es hilft Fachleuten, Unsicherheiten und finanzielle Risiken bei der Berechnung von Lohnanteilen zu beseitigen. Durch die Nutzung von Erfahrungswerten und Expertenwissen können Anwender ihre eigenen Kalkulationen absichern und die Genauigkeit ihrer Angebote erhöhen. Das handliche Taschenbuch enthält Zeitwerte für 32 Gewerke im Ausbau, sowohl für Neubau- als auch Altbauprojekte. Mit einer klaren Struktur und kurzen Leistungspositionen ermöglicht es eine schnelle und effiziente Recherche, wodurch Zeit und Aufwand bei der Kalkulation gespart werden. Die kompakte Grösse des Buches macht es zu einem praktischen Begleiter auf der Baustelle oder im Büro.73,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Top-Angebote
Produkte zum Begriff Statistiken und Tabellen:
-
Selbständige Tabellen - 5 Blätter5-Blatt-Hängetabellen im A4-Format jede Tabelle enthält 5 PVC-Taschen erweitert die Kapazität der Taschen in einen Halter mit 10 Taschen können Sie bis zu 100 Blätter einlegen Farbe - Mix Packung 5 Stk. Tabellen79,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Scriptor Praxis, Politische Mündigkeit I Kompetenter Umgang mit Daten und Statistiken, Fachbücher von Peer EgtvedUmfassender Praxisratgeber zur Nutzung und Einbeziehung von (öffentlichen) Daten und Statistiken im Unterricht. Zahlen, Daten und Statistiken sind in den letzten Jahren stärker in den Fokus gerückt - insbesondere seit der Pandemie. Sie prägen das alltägliche Medienbild und dienen als Grundlage für politische Entscheidungen. Dieser Ratgeber gibt Ihnen als Lehrkraft eine praxisnahe Einführung zur Auswertung und Darstellung von (öffentlichen) Daten und Statistiken und unterstützt Sie beim Einstieg in das digital-forschende Lernen im Politikunterricht. Denn eins ist sicher: Aktuelle und zeitgemässe Unterrichtsinhalte fördern die politische Urteilsfähigkeit Ihrer Schüler und begleiten sie auf dem Weg zu mündigen Bürgern - ein zentrales Anliegen des Politikunterrichts. Stärken und trainieren Sie folgende Kompetenzen Ihrer Schüler: - Eigene Fragestellungen aufstellen - Hypothesen und Vermutungen mittels Daten überprüfen - Daten recherchieren und analysieren - Entscheidungen und Urteile auf Grundlage von Daten fällen Damit Sie als Lehrkraft digital-forschendes Lernen im Politikunterricht gut umsetzen können, wird weitgehend auf die Nutzung öffentlicher Daten und Statistiken zurückgegriffen. Aus dem Inhalt: - Einführung ins Thema - Zahlen und Diagramme als numerische und visualisierte Informationen - Einstieg: Zwei ausgewählte Datenquellen für ein quantitatives Forschen mit Daten im Überblick - Daten in den Datenbanken Eurostat und der Weltbank recherchieren und analysieren - Quantitative Daten, Datenvisualisierungen und Wirklichkeit.26,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bauphysikalische Formeln und Tabellen, Fachbücher von Peter Schmidt, Saskia WindhausenDie Bauphysik spielt in Ausbildung und Praxis des Bauingenieurwesens eine immer grössere Rolle. Bauphysikalische Überlegungen - insbesondere zum Wärme-, Schall- und Feuchteschutz - fliessen heute bereits in der Entwurfsphase in Baukonstruktion und Architektur ein. Zur sicheren und schnellen Ermittlung rechnerischer Nachweise ist die Kenntnis des zugehörigen Normen- und Regelwerkes für alle Praktiker und Studierenden unerlässlich. Mit diesem Standardwerk der Bauphysik erhalten Sie - sei es als Praktiker oder Studierender - die erforderlichen Grundlagen zur Erstellung rechnerischer Nachweise im Wärme-, Feuchte- und Schallschutz entsprechend den Anforderungen der aktuellen Normen, Verordnungen und Richtlinien. Neben der Darstellung der erforderlichen Grundlagen, Begriffe und Kennwerte sowie der Berechnungen nach den einschlägigen Normen enthält das Werk einen Anhang mit über 100 Tabellen.56,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei Vollkasko und Teilkasko?
Welche Selbstbeteiligung bei Vollkasko und Teilkasko? Die Höhe der Selbstbeteiligung bei Vollkasko- und Teilkaskoversicherungen kann je nach Versicherungsunternehmen und Vertrag variieren. In der Regel können Versicherungsnehmer zwischen verschiedenen Selbstbeteiligungsstufen wählen, die sich auf die Höhe der Versicherungsprämie auswirken. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Prämie, während eine niedrigere Selbstbeteiligung zu höheren Kosten führen kann. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Selbstbeteiligungsstufe auszuwählen. Es empfiehlt sich, verschiedene Angebote zu vergleichen und gegebenenfalls Rücksprache mit einem Versicherungsberater zu halten, um die optimale Selbstbeteiligung für die persönliche Situation zu finden. **
-
Gibt es irgendwo Tabellen bzw. Statistiken mit aktuell ungeklärten Mordfällen (Cold Cases) in Deutschland?
Ja, es gibt verschiedene Quellen, die Informationen über ungeklärte Mordfälle in Deutschland bereitstellen. Eine Möglichkeit ist die Website der Polizei, auf der oft Informationen zu aktuellen Cold Cases veröffentlicht werden. Es gibt auch private Initiativen und Organisationen, die sich mit der Aufklärung von Cold Cases beschäftigen und Informationen darüber bereitstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
Ähnliche Suchbegriffe für Statistiken und Tabellen
-
Tarifold Selbständige Tabellen - 5 Blätter5-Blatt-Hängetabellen im A4-Format jede Tabelle enthält 5 PVC-Taschen erweitert die Kapazität der Taschen in einen Halter mit 10 Taschen können Sie bis zu 100 Blätter einlegen Farbe - Mix Packung 5 Stk. Tabellen88,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SIRADOS Zeitwert-Tabellen Ausbau, FachbücherDas Fachbuch "SIRADOS Zeitwert-Tabellen Ausbau" bietet eine umfassende Sammlung von vorberechneten Arbeitszeitwerten, die für die Angebotskalkulation im Bauwesen von entscheidender Bedeutung sind. Es hilft Fachleuten, Unsicherheiten und finanzielle Risiken bei der Berechnung von Lohnanteilen zu beseitigen. Durch die Nutzung von Erfahrungswerten und Expertenwissen können Anwender ihre eigenen Kalkulationen absichern und die Genauigkeit ihrer Angebote erhöhen. Das handliche Taschenbuch enthält Zeitwerte für 32 Gewerke im Ausbau, sowohl für Neubau- als auch Altbauprojekte. Mit einer klaren Struktur und kurzen Leistungspositionen ermöglicht es eine schnelle und effiziente Recherche, wodurch Zeit und Aufwand bei der Kalkulation gespart werden. Die kompakte Grösse des Buches macht es zu einem praktischen Begleiter auf der Baustelle oder im Büro.73,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SIRADOS Zeitwert-Tabellen Rohbau, FachbücherDas Fachbuch "SIRADOS Zeitwert-Tabellen Rohbau" bietet eine umfassende Sammlung vorberechneter Arbeitszeitwerte, die für die betriebliche Kalkulation im Bauwesen unerlässlich sind. Es richtet sich an Fachleute, die bei der Angebotserstellung und Nachkalkulation auf präzise Zeitwerte angewiesen sind. Durch die Verwendung dieser Tabellen können Unsicherheiten und finanzielle Risiken bei der Berechnung des Lohnanteils minimiert werden. Das Buch enthält Kurztexte zu verschiedenen Leistungspositionen und bietet Zeitwerte sowohl in Stunden als auch in Minuten pro Einheit. Mit Informationen zu 23 Gewerken im Rohbau, darunter 13 im Neubau und 10 im Altbau, ist es ein wertvolles Nachschlagewerk. Die handliche Grösse und die klare Struktur ermöglichen eine schnelle und einfache Nutzung, sodass Sie Zeit bei der Kalkulation sparen und Ihre Angebote mit mehr Sicherheit erstellen können.73,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NGV Haushaltsbuch Kakebo - Das Haushaltsbuch, 192 Seiten mit Tabellen und ÜbersichtstafelnMit Kakebo stressfrei haushalten und sparen nach japanischem Vorbild Durch systematisches Organisieren der Einkäufe bis zu 30% sparen Fördert Selbstdisziplin und Gelassenheit beim Einkauf Übersichtliche Monatsdarstellungen mit Resümee & nützlichen Ratschlägen Produktinformationen: Maße: (BxH) 14,5 x 19,5 cm Seitenanzahl: 96 Blatt sonstiges: teilt Ausgaben in unverzichtbare Ausgaben, Wünschenswertes, Kultur und Freizeit, Extras und Unvorhergesehenes für mehr Übersicht und Kontrolle7,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
-
Wie beeinflusst ein Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Hausratversicherung und Haftpflichtversicherung?
Ein Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.